Co można ubezpieczyć
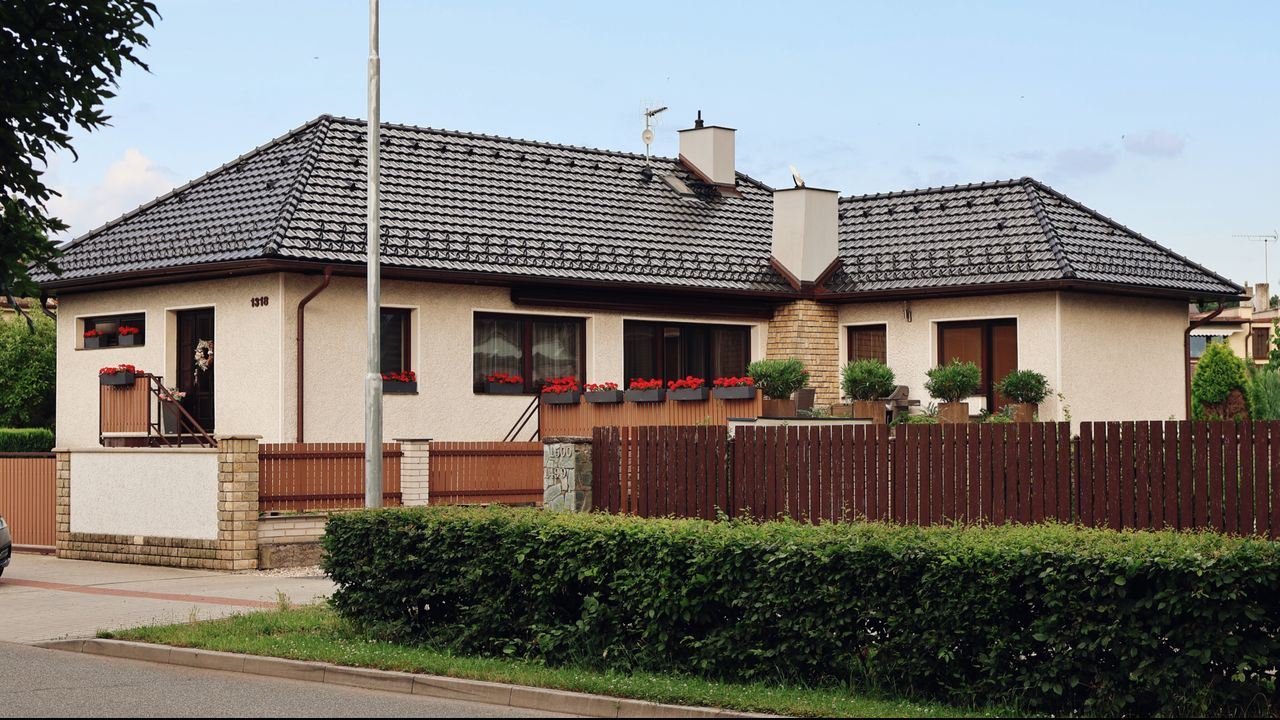
- Mury — budynek albo lokal: ściany, dach, stropy, instalacje.
- Stałe elementy — to, co zamontowane na stałe: podłogi, glazura, zabudowy kuchenne, drzwi, okna, armatura, sprzęt w zabudowie.
- Ruchomości domowe — meble, sprzęt RTV i AGD, ubrania, rowery, biżuteria (zwykle z osobnym limitem).
- Budynki gospodarcze, garaż, ogrodzenie, altana, fotowoltaika i pompa ciepła.
- Dom w budowie — materiały, konstrukcja, a nawet narzędzia na placu budowy.
- Domek letniskowy — także używany tylko w sezonie.
Najczęstsze szkody w domu i jak je rozwiązujemy
- Zalanie — pęknięty wężyk pralki, nieszczelna rura, zalanie przez sąsiada z góry. Polisa pokrywa osuszanie, malowanie, wymianę podłóg i zniszczone rzeczy. Gdy to Ty zalejesz sąsiada — płaci OC w życiu prywatnym.
- Przepięcie i burza — spalony telewizor, lodówka, router po uderzeniu pioruna. Warto sprawdzić, czy przepięcie jest w zakresie i do jakiej kwoty.
- Kradzież z włamaniem — towarzystwa wymagają określonych zabezpieczeń (zamki, okna). Sprawdzimy, czy Twoje mieszkanie je spełnia, żeby nie było przykrej niespodzianki przy szkodzie.
- Huragan, grad, ciężar śniegu — zerwany dach, wybite okna, połamane ogrodzenie.
- Pożar — najpoważniejsza szkoda; tu najważniejsza jest odpowiednia suma ubezpieczenia.
- Stłuczenie szyb i płyt — szyby w oknach, kabina prysznicowa, płyta indukcyjna, akwarium.
Ryzyka nazwane czy wszystkie ryzyka
- Ryzyka nazwane — ubezpieczenie obejmuje tylko zdarzenia wymienione w umowie.
- Wszystkie ryzyka (all risks) — obejmuje wszystko, czego umowa wyraźnie nie wyłącza, np. przypadkowe zalanie farbą czy uszkodzenie sprzętu przez dziecko. Szerzej, zwykle drożej. Wyjaśnimy różnicę na Twoim przykładzie.
Mieszkanie — co ubezpieczyć
W mieszkaniu najczęściej ubezpieczamy lokal z wykończeniem i wyposażeniem: mury lokalu, stałe elementy, które sam opłaciłeś (podłogi, kuchnia, łazienka), oraz ruchomości. Do tego OC w życiu prywatnym, bo w budynku wielorodzinnym zalanie sąsiada to jedna z najczęstszych szkód. Przy mieszkaniu w kredycie bank wymaga ubezpieczenia murów lokalu z cesją na bank — przygotujemy taką polisę.
Zapytaj o wycenę — odpowiemy w 24 h
Porównamy oferty kilku towarzystw — bezpłatnie.
Suma ubezpieczenia — najczęstszy błąd
Jeśli dom jest ubezpieczony na kwotę dużo niższą niż koszt jego odbudowy, odszkodowanie może zostać proporcjonalnie zmniejszone. Dlatego pytamy o metraż, rok budowy, standard wykończenia i pomagamy dobrać sumę według wartości odtworzeniowej — czyli tego, ile dziś kosztowałoby postawienie domu od nowa. Warto co kilka lat podnieść sumę, bo koszty budowy rosną.
Dodatki, o które warto zapytać
- OC w życiu prywatnym — szkody wyrządzone innym, np. zalanie sąsiada.
- Assistance domowe — hydraulik, elektryk, ślusarz, pomoc przy awarii sprzętu AGD.
- Ubezpieczenie sprzętu elektronicznego od przepięcia i stłuczenia.
- Rzeczy poza domem — rower w piwnicy, ruchomości w garażu, bagaż w podróży.
- Ochrona przy wynajmie — dla właścicieli mieszkań wynajmowanych i dla najemców.
Ubezpieczenie do kredytu hipotecznego
Bank wymaga ubezpieczenia nieruchomości z cesją (przelewem praw z polisy) na bank. Ubezpieczenie oferowane przez bank nie jest jedynym wyjściem — zwykle można przedstawić własną polisę spełniającą wymagania banku, często w lepszej cenie i z szerszym zakresem.
Przygotujemy ją razem z dokumentem cesji i przypomnimy o odnowieniu, żeby bank nie naliczył kary.
Zalanie albo pożar — co zrobić krok po kroku
- 1
Zatrzymaj szkodę
Zakręć wodę, wyłącz prąd, wezwij straż lub pogotowie techniczne.
- 2
Zrób zdjęcia i film
Zniszczone ściany, podłogi, meble i sprzęt, zanim zaczniesz sprzątać.
- 3
Nie wyrzucaj zniszczonych rzeczy
Do czasu oględzin przez likwidatora (chyba że towarzystwo zgodzi się inaczej).
- 4
Zgłoś szkodę jak najszybciej
I zapisz numer szkody. Przy zalaniu przez sąsiada poproś administratora o notatkę o przyczynie.
- 5
Zadzwoń do swojego doradcy
Podpowiemy, jak udokumentować szkodę, żeby odszkodowanie pokryło pełny koszt naprawy.
Dom w budowie i po remoncie
Budowa trwa często kilka lat, a przez ten czas na placu leżą materiały warte dziesiątki tysięcy złotych. Polisa na dom w budowie chroni konstrukcję, materiały i narzędzia przed kradzieżą, pożarem i żywiołami. Po wprowadzeniu się wystarczy zmienić ją na zwykłe ubezpieczenie domu.
Po większym remoncie warto podnieść sumę ubezpieczenia stałych elementów — nowa kuchnia czy łazienka to duża wartość.
Ubezpieczenie domu i mieszkania w Mielcu i w całej Polsce
W Mielcu i okolicach
Mieszkańców Mielca i okolic (Radomyśl Wielki, Tuszów Narodowy, Przecław i innych) zapraszamy do biura: ul. Piotra Skargi 9, 39-300 Mielec. Omówimy oferty przy biurku.
Online w całej Polsce
Cały proces można przejść zdalnie: zapytanie przez formularz lub telefon, porównanie ofert e-mailem, podpis elektroniczny, polisa na skrzynce.
Pytania i odpowiedzi
Porozmawiaj z naszymi doradcami
Zapytaj o ofertę — odpowiemy w ciągu 24 godzin
Zostaw dane, a doradca przygotuje porównanie ofert dla Ciebie.